Riesgo de inversión
Pregunta
Muchas personas que empiezan a formarse en finanzas se hacen la misma pregunta: ¿qué es en realidad el riesgo al invertir y significa su presencia que haya que vivir con inquietud? La duda es razonable y sana. Entender el riesgo no quiere decir que invertir sea algo temible: es el primer paso para aprender a decidir con más conciencia y serenidad.
En esta página de referencia se examina qué significa el término, qué tipos se comentan habitualmente en la literatura financiera y cómo ese conocimiento puede aplicarse en el día a día. El propósito es didáctico: conocer el vocabulario, no adivinar la dirección del mercado.
Respuesta breve
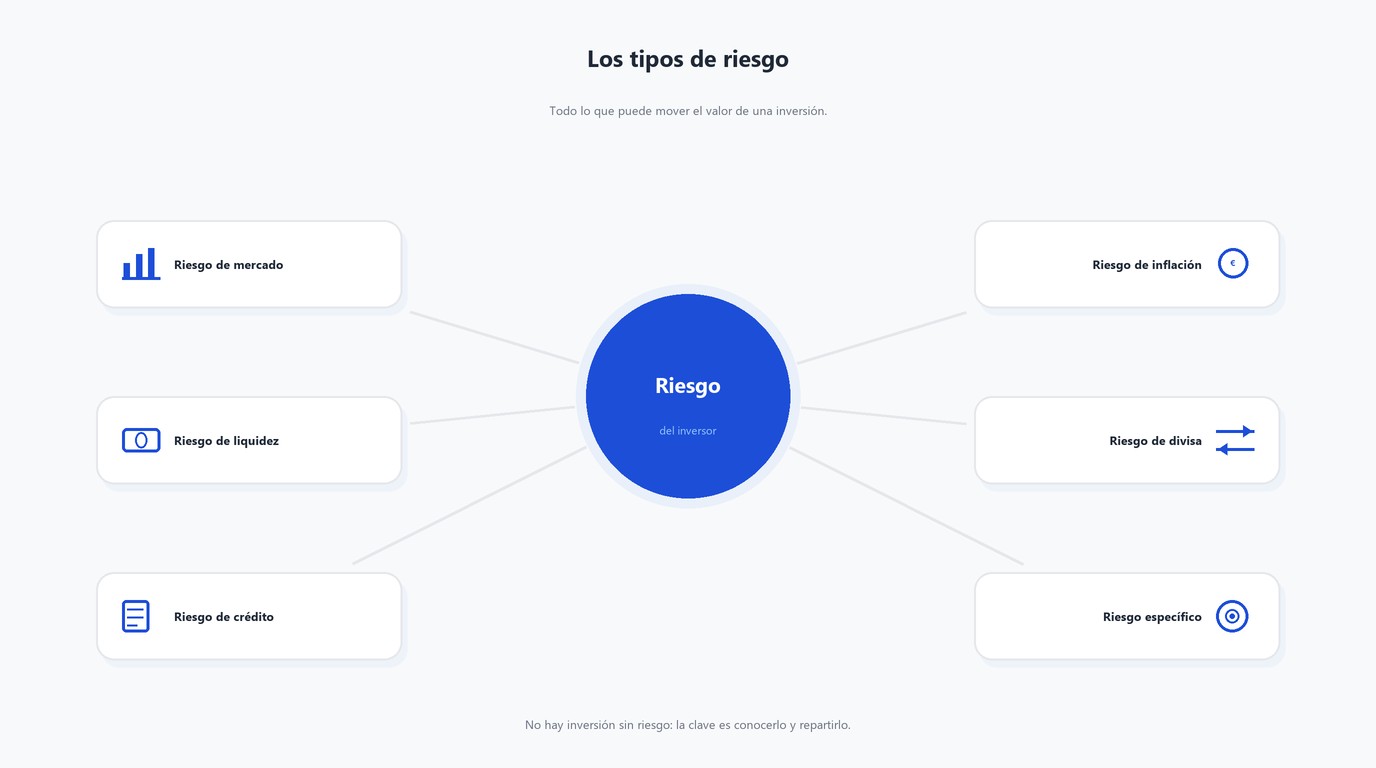
El riesgo de inversión es la posibilidad de que el resultado de una inversión difiera de lo esperado, incluida la posibilidad de que su valor descienda durante un tiempo. No es algo que deba dar miedo, sino una variable normal que acompaña a todo activo. Adopta formas diversas: entre otras, el riesgo de mercado, el riesgo de liquidez y el riesgo de inflación. Reconocer cada uno de ellos permite ajustarlos al perfil de riesgo personal y aprender a mantener la calma cuando el valor fluctúa.
Explicación detallada
Toda decisión financiera entraña incertidumbre, y el término riesgo no es más que una forma ordenada de nombrarla. En lugar de verlo como una amenaza, los formadores financieros aconsejan cartografiarla. Cuando algo tiene nombre y rasgos propios, resulta mucho más fácil de entender y deja de dar miedo. A continuación se describen tres formas que aparecen con frecuencia en los materiales de estudio.
Riesgo de mercado y volatilidad
El riesgo de mercado alude a la posibilidad de que el valor de un activo suba o baje por cambios generales en las condiciones del mercado, como un giro en los tipos de interés, el ánimo de los participantes o el entorno económico en sentido amplio. Ese movimiento de subida y bajada se denomina volatilidad. Conviene recordar que una volatilidad alta no significa por sí sola algo malo: es una medida de cuánto se mueve el valor en un periodo determinado. Los activos más agitados suelen ofrecer una imagen de valor que cambia con más rapidez, de modo que requieren paciencia y un horizonte temporal acorde. Entender la volatilidad ayuda a no llevarse sorpresas cuando las cifras se mueven, porque ese movimiento forma parte del carácter del activo.
Riesgo de liquidez
El riesgo de liquidez tiene que ver con la facilidad con que un activo puede convertirse en dinero en efectivo sin perder valor de forma significativa. Algunos activos pueden convertirse en efectivo con rapidez, mientras que otros exigen más tiempo o un ajuste de precio. Entender esta dimensión resulta útil para que una necesidad urgente de dinero no choque con una inversión de naturaleza a largo plazo. Al conocer el riesgo de liquidez desde el principio, es posible apartar un fondo de emergencia y dejar que el resto de las inversiones evolucione según lo previsto, sin presión para convertirlas en un momento poco oportuno.
Riesgo de inflación
El riesgo de inflación es la posibilidad de que el poder adquisitivo del dinero disminuya con el tiempo porque los precios de bienes y servicios tiendan a subir. Un activo cuyo valor parece estable en cifras puede perder poder de compra si los precios a su alrededor aumentan más deprisa. Por eso muchos materiales didácticos insisten en mirar el crecimiento real y no solo las cifras nominales. Entender el riesgo de inflación ayuda a valorar los objetivos a largo plazo con más realismo y a mantener las expectativas alineadas con la realidad económica. De nuevo, no es motivo para alarmarse, sino para planificar con más cuidado.
Escenario de uso
Imagínese a una lectora llamada Sara que acaba de elaborar su plan financiero. No busca la forma de evitar el riesgo por completo, porque sabe que es imposible. En lugar de eso, utiliza el mapa de riesgos como herramienta de reflexión. Primero valora su propio perfil de riesgo: cuánto le incomoda ver fluctuar el valor y durante cuánto tiempo piensa mantener el dinero invertido.
Sara se da cuenta de que necesitará una parte del dinero a corto plazo, así que la reserva por separado para gestionar el riesgo de liquidez. Para los objetivos más lejanos, acepta que la volatilidad y el riesgo de mercado son parte natural del recorrido, y tiene en cuenta el riesgo de inflación para que sus planes sigan siendo razonables en el futuro.
El planteamiento de Sara muestra la esencia de entender el riesgo al invertir: no eliminar la incertidumbre, sino reconocerla, ponerle nombre y ajustarla a la situación personal. Con la cabeza serena, cada tipo de riesgo deja de ser una fuente de inquietud y se convierte en un factor que puede planificarse. Esa es la forma sana de aprender: despacio, con conciencia y sin presión.
Si algún término de esta página le sigue pareciendo confuso, o desea comprender otra palabra habitual en las lecturas financieras, no dude en preguntar. Nos alegra ayudar a explicar el vocabulario con un lenguaje sencillo y sereno.